Opciones de financiamiento en Modelos de negocio para startups: panorama completo
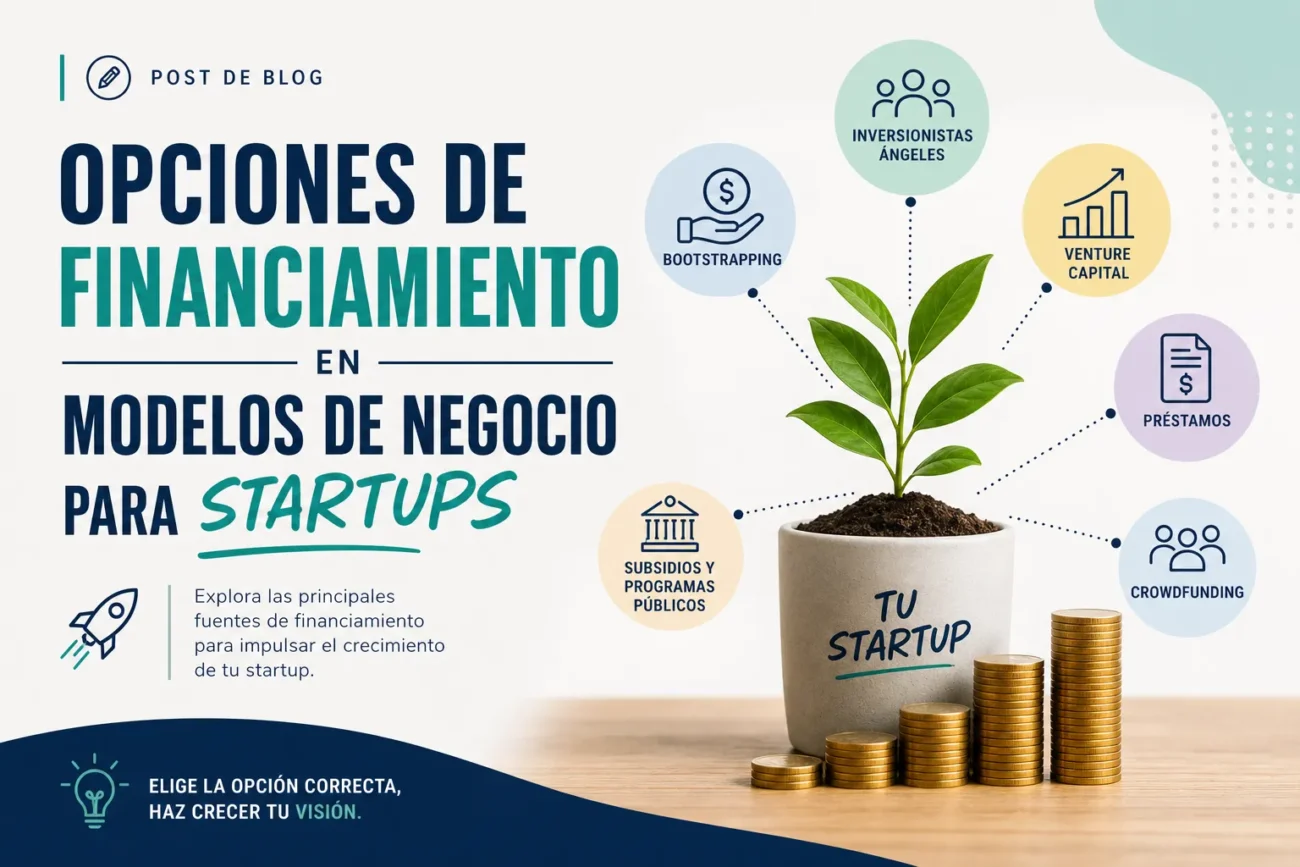
El panorama de opciones de financiamiento para startups varía según el modelo de negocio, la etapa de la empresa y los objetivos de crecimiento. Elegir entre autofinanciamiento, capital externo o deuda influye directamente en la velocidad de escalado, la dilución del equipo fundador y las obligaciones financieras, por lo que es crucial entender cada alternativa en relación con el modelo de ingresos y la tracción disponible.
- Bootstrapping: autofinanciarse con recursos propios o ingresos iniciales para mantener control y minimizar dilución.
- Inversores ángeles y capital semilla: inversión privada para validar producto y alcanzar primeros hitos.
- Capital de riesgo (VC): financiamiento escalable para modelos con alto potencial de crecimiento y necesidad de capital significativo.
- Crowdfunding: financiación colectiva mediante recompensas o venta de participaciones, útil para validar demanda.
- Deuda y préstamos: líneas de crédito bancario o préstamos para empresas con flujo de caja o activos que respalden la deuda.
- Subvenciones y ayudas públicas: financiación no dilutiva orientada a innovación, I+D o impacto social.
- Aceleradoras/incubadoras: financiación, mentoría y recursos a cambio de equity o participación en programas.
- Financiación basada en ingresos y alianzas estratégicas: alternativas menos dilutivas que dependen del flujo futuro o de sinergias con empresas consolidadas.
Para decidir, compara cada fuente con las características del modelo de negocio: niveles de riesgo, horizonte de monetización, necesidad de capital para adquisición y escalado, y tolerancia a la dilución. Muchas startups combinan varias fuentes en rondas sucesivas —por ejemplo, bootstrapping o subvenciones al inicio, seguido de capital semilla o VC para escalar— priorizando siempre la opción que mejor preserve la ejecución del modelo y la sostenibilidad financiera a medio plazo.
Comparativa de opciones de financiamiento: capital semilla, venture capital, préstamos, crowdfunding y bootstrapping
La elección entre capital semilla, venture capital, préstamos, crowdfunding y bootstrapping depende fundamentalmente de si buscas capital a cambio de participación, deuda sin ceder control, rapidez en la obtención de fondos y el nivel de tracción o validación del mercado. En términos generales, las alternativas se dividen entre financiamiento por equity (capital semilla y venture capital) —que implican dilución y mentoría— y financiamiento por deuda o recursos propios (préstamos y bootstrapping) —que implican obligaciones de pago pero conservan la propiedad—, mientras que el crowdfunding puede combinar características de ambos según la modalidad (recompensas, equity o deuda).
El capital semilla suele ser la primera inyección de inversión profesional destinada a validar producto y mercado, aportando además networking y seguimiento, pero con dilución relevante para fundadores. El venture capital entra en etapas posteriores con mayores montos y exigencias de crecimiento acelerado; ofrece escalabilidad y recursos pero exige mayor control y resultados rápidos. Los préstamos (bancarios o de inversores privados) conservan la propiedad del negocio y son adecuados si existe capacidad de pago y previsibilidad de ingresos; sin embargo, su coste financiero y garantías pueden ser limitantes.
El crowdfunding permite validar demanda directa del mercado y acceder a microinversores sin necesariamente ceder control (según el tipo de campaña), siendo útil para productos B2C o campañas de marketing. El bootstrapping obliga a crecer con recursos propios o reinversión de ventas, conservando la máxima independencia y control, aunque ralentiza el ritmo de expansión y limita inversiones grandes. Cada opción tiene implicaciones distintas en términos de dilución, velocidad de crecimiento, exigencia de reporting y riesgo financiero.
Al comparar estas vías de financiamiento considera factores clave: etapa del proyecto, tolerancia a la dilución, urgencia del capital, capacidad de endeudamiento, necesidad de mentoring operativo y apetito por dar acceso a la gobernanza. Evaluar estas variables te ayudará a alinear la estrategia de financiación con los objetivos de crecimiento y control de la empresa, optimizando el uso de capital semilla, venture capital, préstamos, crowdfunding o bootstrapping según convenga.
Cómo elegir la mejor opción de financiamiento según tu modelo de negocio (SaaS, marketplace, hardware, B2B/B2C)
Elegir la opción de financiamiento correcta parte de evaluar cómo tu modelo de negocio afecta el flujo de caja, la intensidad de capital y la velocidad de crecimiento. Prioriza fuentes que respeten tus métricas clave —MRR/ARR para SaaS, GMV para marketplaces, márgenes y rotación de inventario para hardware— y valora el coste de capital frente a la dilución y el control. Considera también la necesidad de runway, la predictibilidad de ingresos y si prefieres deuda vinculada a activos o capital que apoye crecimiento acelerado.
Para SaaS, la recurrencia y previsibilidad hacen atractiva la inversión VC/ángel en etapas tempranas y la financiación basada en ingresos o deuda en crecimiento cuando el unit economics están claros. En marketplaces, donde la liquidez de dos lados y la escala son críticas, los inversores suelen valorar GMV y velocidad de crecimiento; al inicio conviene considerar aceleradoras o inversión ángel para validar el producto, y capital de riesgo para escalar la adquisición y la liquidez.
Los negocios de hardware requieren soluciones que cubran capex y ciclos de producción: financiación de equipos, préstamos sobre inventario, líneas de crédito para manufactura y crowdfunding para validar demanda son comunes. Busca también socios estratégicos o inversores industriales que aporten cadena de suministro y acuerdos de compra que reduzcan riesgo y necesidades de capital.
La distinción B2B vs B2C determina plazos y riesgos: B2B suele tener ciclos de venta largos y facturación recurrente a clientes, por lo que la deuda respaldada por facturas o la inversión que soporte pilotos es útil; B2C exige inversión intensa en adquisición (marketing) y suele depender de capital de crecimiento o VC. Ajusta la fuente de financiamiento al ciclo comercial, la concentración de clientes y la sensibilidad al CAC/LTV.
Checklist práctico para obtener financiamiento: pitch deck, unit economics, proyecciones y due diligence
Pitch deck: prepara una versión clara y concisa (10–15 diapositivas) que comunique el problema, la solución, el tamaño del mercado, el modelo de ingresos, la tracción y el equipo; incluye una slide de uso de fondos y el “ask” (monto y tipo de instrumento). Prioriza datos verificables y visuales (gráficas de crecimiento, hitos) y adjunta un one-pager o executive summary para envíos rápidos a inversores.
Unit economics: documenta y calcula métricas clave como CAC, LTV, margen bruto unitario, churn y payback period; muestra el desglose de supuestos por canal y cliente tipo. Presenta una hoja con la construcción matemáticos de cada métrica y sensibilidad (escenarios optimista/central/pesimista) para que el inversor entienda cómo cambian los resultados según variaciones en adquisición o retención.
Proyecciones financieras: entrega proyecciones a 3–5 años con estados básicos (P&L, flujo de caja y balance) y un modelo mensual para al menos los primeros 12 meses; marca hipótesis de crecimiento, pricing, costos variables y fijos. Acompaña con un summary de escenarios y un cap table pro forma que muestre dilución y necesidades futuras de capital.
Documentos y organización para due diligence
- Cap table, estatutos, acuerdos de accionistas y documentación legal.
- Estados financieros históricos, cuentas bancarias, declaraciones fiscales y nóminas.
- Contratos clave (clientes, proveedores, arrendamientos), propiedad intelectual y registros laborales.
- Material comercial: pipeline, contratos recurrentes, referencias de clientes y métricas operativas desagregadas.
Organiza todo en una data room con índices y versiones claras para agilizar la revisión.
Casos reales y estrategias por etapa (pre-semilla, seed, Serie A) para escalar con el financiamiento adecuado
Casos reales de startups que escalan con financiamiento adecuado muestran que la clave está en alinear la estrategia de capital con las metas operativas de cada etapa. No se trata solo de levantar más dinero, sino de demostrar hitos accionables: validación temprana, tracción repetible y métricas unitarias sólidas. Las experiencias documentadas revelan patrones replicables que ayudan a negociar mejores términos y a diseñar rondas que impulsan el crecimiento sostenible.
Pre-semilla
En la etapa de pre-semilla los casos reales subrayan la importancia de validar hipótesis con un MVP y pilotos con clientes reales antes de buscar inversionistas. Estrategias efectivas incluyen bootstrapping para conservar equity, obtener feedback cualitativo y métricas iniciales (retención temprana, conversión en pruebas) y preparar un pitch centrado en problema/solución y equipo. Esto facilita la atracción de ángeles y fondos pre-seed y mejora la capacidad de cerrar una ronda con términos que permitan iterar sin sobreapalancamiento.
Seed
En la ronda seed, los ejemplos prácticos muestran que escalar requiere demostrar product-market fit y una trayectoria de crecimiento reproducible. Estrategias comunes son invertir en adquisición eficiente de usuarios, contratar roles clave para operaciones y producto, y establecer KPIs claros (CAC, LTV, churn) para presentar a VC y aceleradoras. Los emprendedores que usan datos para justificar el gasto en crecimiento y muestran mejoras en métricas unitarias obtienen mejores condiciones y capital suficiente para alcanzar hitos que habiliten la Serie A.
Serie A
Para la Serie A, los casos reales enfatizan la transición a escala operativa: optimizar CAC/LTV, fortalecer procesos comerciales y financieros, y estructurar gobernanza (board y reporting). Estrategias exitosas incluyen preparar due diligence con métricas históricas limpias, demostrar márgenes en crecimiento o caminos claros hacia la rentabilidad, y usar el capital para expandir equipos y mercados con un plan de crecimiento medible. Con ese enfoque, la ronda Serie A se convierte en palanca para escalar de forma sostenible con el financiamiento adecuado.